← Tilbake til presentasjonen Utkast til investeringssak — Victoria Terrasse. Følger husets form fra investeringssaken for Grønlandsleiret 31. 1 / 9
Investeringssak · utkast v3 · 23.08.2026
Victoria Terrasse
Investeringsmulighet: fredet næringsanlegg midt i Oslo sentrum, med hotell, kontor og bevertning i samme bygningsmasse. Fire scenarier er gjennomregnet — forskjellen er hvor mye hotell anlegget skal bære.
Victoria Terrasse
UTKAST — IKKE BEHANDLET
Innhold

1 · Kortversjon

Høydepunkter
Slik vurderer vi caset
Utfallsrommet — fire scenarier

2 · Vedlegg

Kalkyle — forutsetninger og sammendrag
Videre prosess
Forslag til mandat
Om dette utkastet

Saken følger strukturen i investeringssaken for Grønlandsleiret 31. Tallene kommer fra ProLoop-kalkylen per 23.08.2026 og er krysskontrollert mot motoren. Felter merket mangler er ikke utfylt fordi grunnlaget ikke foreligger — de må fylles av ARE før saken kan fremmes.

Kortversjon
Kravene holder til 1 600 MNOK med hotell i syd — og til 1 700 MNOK helt uten hotell
Business case
28 380 m² BTA

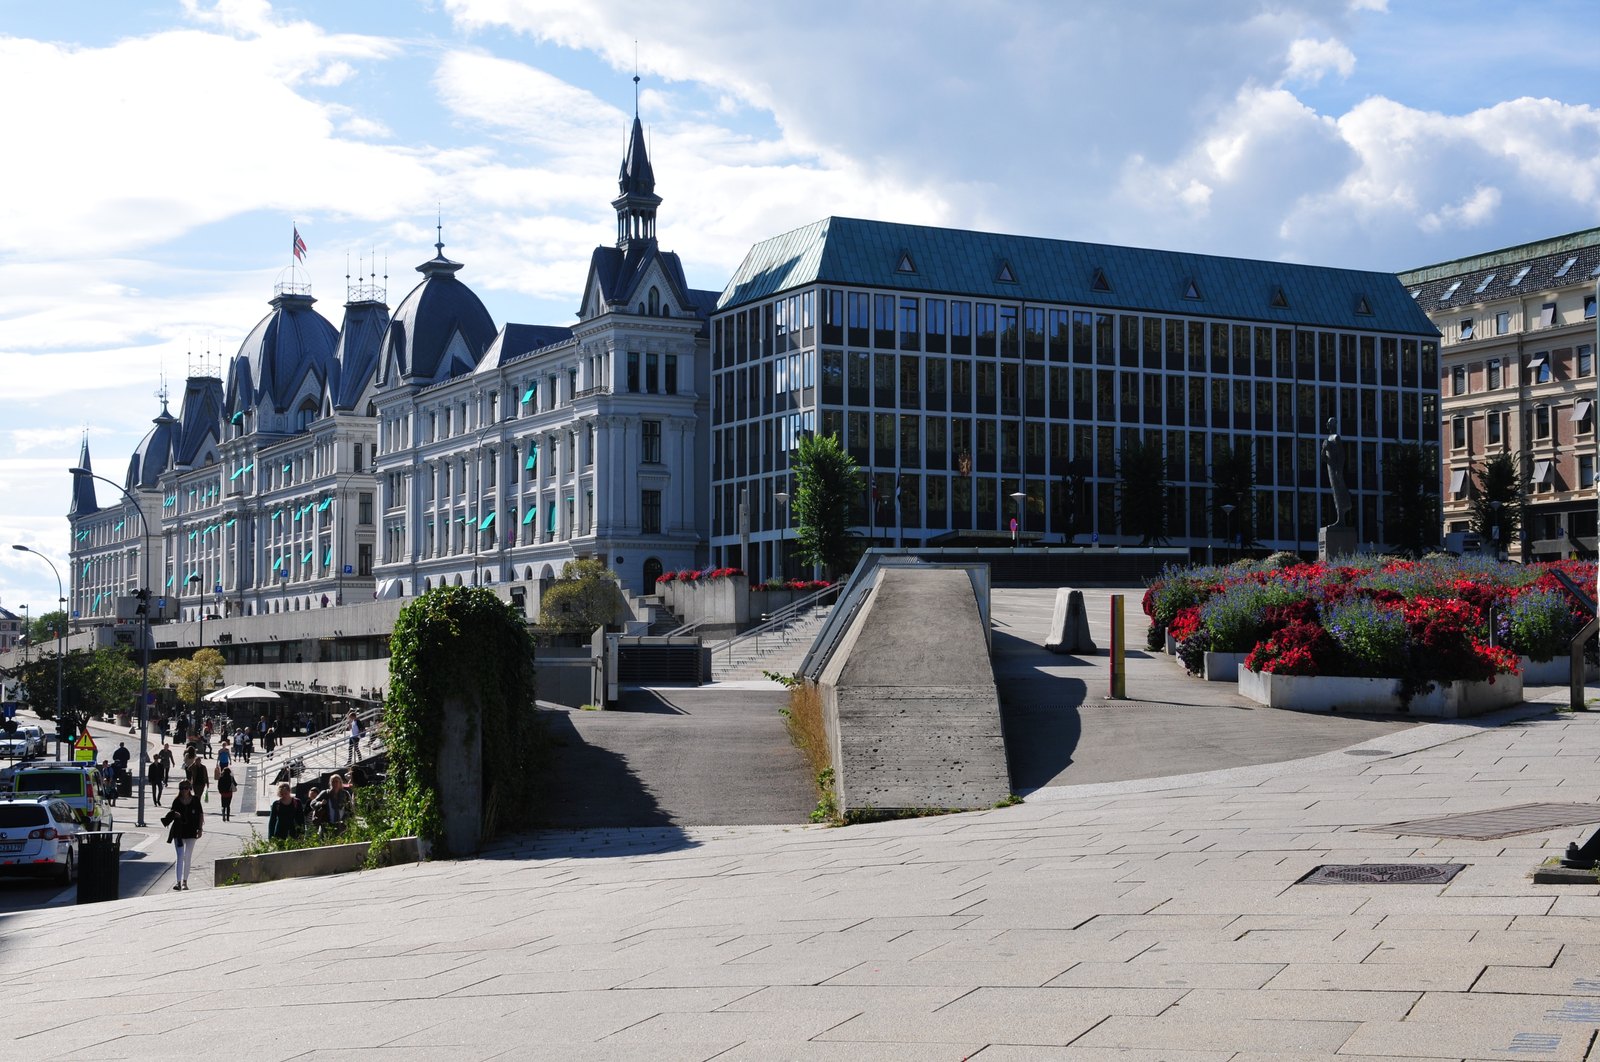
Fredet næringsanlegg i Oslo sentrum. Hotell, kontor og bevertning i samme bygningsmasse. Fire scenarier skiller seg på hvor mye hotell anlegget skal bære.

Beregnet avkastning — S1, hotell syd
13,4 % EK-IRR

Ved kjøpesum 1 500 MNOK og exit etter 10 driftsår. EK-multippel 3,54×, hvorav refinansieringen ved driftsstart utgjør 693 MNOK.

Utviklerbidrag
916 MNOK

21,2 % av ferdig verdi på 4 329 MNOK. Yield on cost 5,39 %, rentedekning 1,42×.

Robusthet
92 av 100

gjennomregninger når begge kravene samtidig ved 1 500 MNOK. Kravene er EK-IRR minst 10 % og utviklerbidrag minst 18 % av verdi.

Eierandel og kapitalbehov
25 %

Eierandelen i framskrivingen. Egenkapital inn over byggeperioden 1 170 MNOK for hele prosjektet; ARE-andelen følger av eierandelen. partnerstruktur mangler

Strategisk match
CBD

Innenfor et prioritert satsningsområde. Prosjektstørrelsen ligger over normalprosjektet på 500–1 000 MNOK i strategien.

ProLoop @ a0c8e9b · 4 000 gjennomregninger per scenario · forutsetninger per 23.08.2026
Oppsummering
Slik vurderer vi caset

Hvorfor er prosjektet interessant?

Det ultimate byutviklingsprosjektet — eiendommen er x-faktor i seg selv.
Krevende rehabilitering av fredet anlegg, som passer den kompetansen huset har bygget.
Verdiskaping gjennom prosjektlederansvar og minoritetsandel i ikonisk kontoreiendom.
Læringspunkter fra Sommerro er direkte overførbare.
Alle fire scenarier når kravene ved diskutert nivå — spørsmålet er hvor mye hotell, ikke om caset bærer.

Hva påvirker utfallsrommet?

Kontorleie per m² flytter resultatet mest: 249 MNOK fra nederste til øverste femtedel av sine egne trekninger.
Arealer og koblinger er under arbeid mot eksterne rådgivere. Nivåene er foreløpige.
Fredningen (H730) gir kostnads- og fremdriftsrisiko utover spennene i kalkylen.
Leienivåene er antatte markedsleier for ferdig rehabilitert anlegg, ikke inngåtte kontrakter.
Utviklerbidraget lander mellom 630 og 1 217 MNOK i 9 av 10 gjennomregninger.

Hva er potensielle deal breakers?

Prosessen er utsatt til 2027 av selger. Tidslinjen er ikke vår å styre.
Kapitalpartner må på plass — eierandelen forutsetter at andre tar hovedvekten.
Fredningens konkrete krav til inngrep er ikke kartlagt. underlag mangler
Selgers prisforventning er ikke kjent. underlag mangler
Kortversjon
Fire scenarier — jo mindre hotell, jo mer tåler caset
ScenarioHva det erKravene holder til Av 100Kalkylens estimatEK-IRR
S4 — kontor + bevertningUten hotell. Kontor og bevertning i hele anlegget. 1 700 MNOK100987 MNOK13,9 %
S1 — hotell sydHotellet i søndre del av anlegget. 1 600 MNOK92922 MNOK13,2 %
S2 — hotell midtHotellet i midtre del av anlegget. 1 525 MNOK83876 MNOK12,8 %
S3 — hotell nordHotellet i nordre del av anlegget. 1 525 MNOK80852 MNOK12,8 %

Alle fire er lest av ved kjøpesum 1 500 MNOK. «Kravene holder til» er det punktet på kjøpesumaksen der minst 75 av 100 gjennomregninger fortsatt når begge kravene — ProLoops egen grense. Rekkefølgen er et regneresultat, ikke en innstilling.

Kalkyle
Viktigste økonomiske forutsetninger

Inntekter

Leienivåene er antatte markedsleier for ferdig rehabilitert anlegg, ikke inngåtte kontrakter.
Kontorleie per m² er den forutsetningen som flytter resultatet mest.
Hver forutsetning er lagt inn som et spenn, ikke ett tall. Modellen trekker 4 000 kombinasjoner.

Kostnader

Arealer, koblinger og kostnader er under arbeid mot eksterne rådgivere — nivåene er foreløpige.
Fredningen (H730) gir kostnads- og fremdriftsrisiko utover spennene.
Kjøpesumaksen er sveipet fra 1 200 til 1 800 MNOK.

Finansiering

65 % belåning gjennom byggeperioden, proporsjonalt med utleggene.
Omlegging ved driftsstart til 60 % av full driftsverdi. Differansen betales ut til eierne — 693 MNOK.
Avdragsfritt første driftsår, deretter 2 % lineært.
Rentespenn 4,75–5,25 %. Ingen innhentede lånetilbud.
Avkastningskrav

EK-IRR minst 10 % og utviklerbidrag minst 18 % av ferdig verdi. Begge må innfris samtidig for at en gjennomregning teller som godkjent. Strategiens ramme per prosjekt er 10–15 %; det harde kravet i kalkylen er 10 %.

Kalkyle
Sammendrag av kalkylen — S1, hotell syd, ved kjøpesum 1 500 MNOK

1 · Prosjektkalkyle

Verdi og resultatMNOK% av verdi
Ferdig verdi4 329100 %
Kjøpesum (avlesningspunkt)1 50034,7 %
Utviklerbidrag91621,2 %

2 · Avkastning

NøkkeltallS1S4
EK-IRR, nominell13,2 %13,9 %
EK-multippel3,54×3,64×
Yield on cost5,39 %5,52 %
Rentedekning (ICR)1,42×1,42×
Utviklerbidrag av verdi21,2 %23,0 %

3 · Øvrige nøkkelforutsetninger

EgenkapitalMNOK
Innskutt over byggeperioden1 170
Tilbake ved refinansiering, driftsstart693
Netto ute etter refinansiering477
FinansieringUtmålingRente
Byggelån (av capex)65 %4,75–5,25 %
Langsiktig lån (av verdi)60 %4,75–5,25 %
Arealerm² BTA
Totalt anlegg28 380
Kontor over bakken20 632
Hotell over bakken6 348
Bevertning1 400
Alle tall lest fra publisert ProLoop-flate 23.08.2026 og krysskontrollert mot motoren.
Videre prosess
Prosessen er utsatt til 2027 — arbeidet fram til da er å spisse kalkylen og holde partnerne varme

Hva som skjer nå

AktivitetAnsvarligRessursFrist
Jobbe videre med kalkyle — arealer, koblinger, avhengigheter, kostnader og utfallsromSanderMaren, Magnus, ABGUltimo sept
Ny gjennomgang med kapitalpartnereChristopherIdaUltimo okt

Hva som mangler før saken kan fremmes

Selgers prisforventning og prosessform
Fredningens konkrete krav til inngrep
Partnerstruktur og endelig eierandel
Arealfordeling kontor / hotell / bevertning per scenario

Hva kalkylen tåler

KjøpesumAv 100 når kraveneEK-IRR
1 500 MNOK — diskutert nivå9213,2 %
1 600 MNOK — grensen for S175—
1 700 MNOK — grensen for S475—
Over 1 700 MNOKunder 75—
Merk

Tabellen viser hva regnestykket tåler, ikke hva ARE bør by. Grensene er de punktene der minst 75 av 100 gjennomregninger fortsatt når begge kravene.

Forslag til mandat
Innstilling
Forslag til vedtak

Styret støtter administrasjonens innstilling til å erverve   % av Victoria Terrasse, til en brutto eiendomsverdi på opptil   MNOK.

Mandatet gjelder fremforhandling av kjøpekontrakt og krever en endelig godkjenning fra styreleder før endelig avtale inngås.

Hvorfor beløpet står åpent

Mandatsbeløpet er en beslutning ARE tar, ikke et regneresultat. Kalkylen sier hva caset tåler: kravene holder til 1 600 MNOK med hotell i syd og til 1 700 MNOK uten hotell. Over de nivåene faller andelen gjennomregninger som når kravene under 75 av 100.

Hva vedtaket forutsetter
At kapitalpartner er avklart og eierandelen fastsatt
At selgers prosess faktisk åpner i 2027
At arealer og kostnader er verifisert mot eksterne rådgivere
Utkast. Formuleringen følger vedtaksteksten i investeringssaken for Grønlandsleiret 31.
← Tilbake til presentasjonen